Ogni volta che qualcuno mi chiede quali sono i diritti del debitore, mi torna in mente il direttore della mia banca che chiamava a casa tutti i giorni, all’ora di pranzo.
Io lasciavo il cellulare in macchina, staccavo il telefono fisso e aspettavo il venerdì alle cinque del pomeriggio, perché almeno fino al lunedì mattina mi avrebbe lasciato in pace.
In quegli anni non sapevo di avere dei diritti: sapevo soltanto di avere dei debiti e una gran vergogna addosso.
Oggi, dopo più di dieci anni passati a combattere dentro la legge contro il sovraindebitamento, posso dirti che i diritti del debitore esistono, sono scritti nero su bianco e funzionano.
C’è però un diritto che non trovi in nessun articolo di legge, e che nessuno ti nomina mai quando entri in uno studio a chiedere aiuto: il diritto di non pagare due volte per l’errore di qualcun altro.
Quando una pratica di sovraindebitamento viene bocciata, chi l’ha preparata manda la sua parcella lo stesso, il gestore della crisi incassa comunque il suo compenso, e l’unico che resta con i debiti e con un conto in più da saldare sei tu.
È per questo che a Legge3.it, al momento della firma del contratto, consegniamo un certificato di garanzia che prevede il rimborso del 100% di quanto hai pagato.
In questo articolo ti racconto da dove nasce quella garanzia e cosa significa davvero, nei fatti e non sulla carta.
Ti racconto anche la storia di Cristian, un operaio di 38 anni che un tribunale ha respinto tre volte e che oggi ha finalmente la sua procedura aperta, senza aver tirato fuori un euro in più per tutti i ricorsi.
I diritti del debitore che la legge ti riconosce davvero
Partiamo da una verità che a molti non piace sentire: per legge i debiti vanno pagati.
Lo dico chiaro perché in rete è pieno di gente che ti promette di cancellare tutto con un colpo di spugna, o di bloccare qualunque pignoramento, sapendo benissimo che nella stragrande maggioranza dei casi è una promessa irrealizzabile.
La legge che tutela chi ha debiti è nata nel 2012 come Legge 3 e oggi è confluita nel Codice della Crisi.
Non serve a far sparire i debiti di chi non vuole pagarli.
Serve a una cosa molto più seria e molto più umana: pagare quello che puoi, e rendere inesigibile quello che non riuscirai mai a saldare, nemmeno lavorando fino all’ultimo giorno della tua vita.
È qui che stanno i diritti del debitore.
- Hai il diritto di chiedere a un giudice di guardare la tua situazione per quella che è, senza pregiudizi e senza la vecchia logica del “se non ti bastano otto ore, lavorane dodici”.
- Hai il diritto di essere valutato per come ti sei comportato, cioè per la tua meritevolezza: se hai fatto debiti per vivere, per curare i tuoi figli o per rimediare a un imprevisto, e non per giocare d’azzardo con i soldi degli altri.
- Hai il diritto di vedere fermati i pignoramenti e le azioni dei creditori una volta aperta la procedura, e di arrivare all’esdebitazione, cioè alla liberazione dai debiti che restano.
Possono accedervi i consumatori, i lavoratori dipendenti, i pensionati, i piccoli imprenditori e chiunque non sia soggetto alla liquidazione giudiziale.
Ne ho parlato a lungo quando ti ho raccontato perché la difesa debitoria è il tuo diritto di ricominciare da zero.
Il problema è che un diritto che nessuno sa far valere davanti a un giudice resta un pezzo di carta.
Quando una pratica viene bocciata, chi ci rimette?
I numeri non li invento io: li pubblica il Ministero della Giustizia nel suo monitoraggio statistico sugli Organismi di Composizione della Crisi.
Sono numeri che dovrebbero far vergognare un intero sistema.
Tra il 2018 e il 2025 sono state definite circa 29.800 procedure di sovraindebitamento, e più di una su due, il 51,7%, si è chiusa senza un buon esito.
Parliamo di oltre 15.400 persone che avevano trovato il coraggio di chiedere aiuto e che sono tornate a casa con gli stessi debiti di prima.
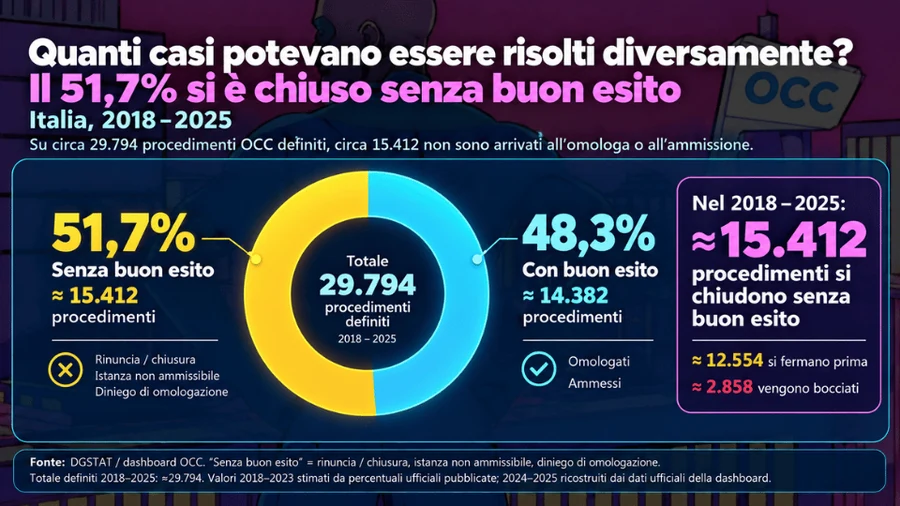
La cosa che mi fa più rabbia è come ci sono arrivate.
La maggior parte di quelle pratiche non è stata bocciata da un giudice: si è fermata prima, per rinuncia o per chiusura d’ufficio.
Solo nel 2025 si sono perse per strada 2.801 pratiche, e di queste 2.332 non hanno mai visto una sentenza.
Io lo so come succede, perché queste persone le incontro ogni settimana.
Ci sono tempi che superano l’anno, montagne di documenti chiesti e richiesti, gestori che non rispondono al telefono e avvocati che dopo il primo acconto spariscono.
A un certo punto ti arrendi, convinto che la legge non funzioni, quando in realtà non ha funzionato chi doveva fartela funzionare.
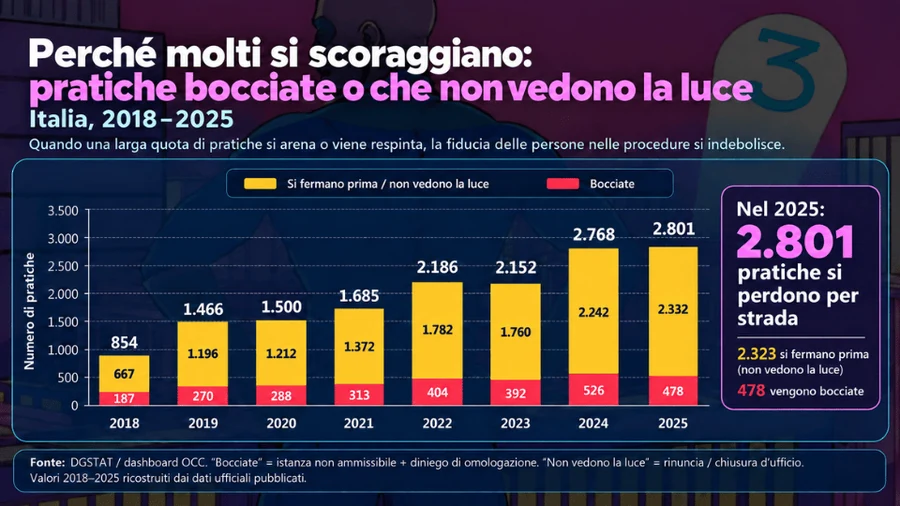
[IMMAGINE: slide “Perché molti si scoraggiano: pratiche bocciate o che non vedono la luce”]
Adesso torniamo alla domanda del titolo.
Quando una pratica si arena o viene respinta, il professionista che l’ha preparata non ci rimette niente, perché il suo compenso l’ha già incassato.
Ci rimette solo il cliente, che perde i soldi spesi e mesi o anni di vita, e si tiene i debiti, con gli interessi che nel frattempo hanno continuato a correre.
Perché un avvocato non può garantirti niente e gli altri non vogliono farlo
Quando racconto della nostra garanzia, la prima domanda che mi fanno è sempre la stessa: perché non la danno tutti?
La risposta ha due facce, e nessuna delle due è lusinghiera per chi lavora in questo settore.
Gli avvocati non possono darla, perché il loro codice deontologico non permette di legare il compenso al risultato in questo modo.
Così, quando chiedi quanto costa un avvocato per il sovraindebitamento, ti senti dire una cifra, ma nessuno ti dice la parte più importante: quella cifra la paghi comunque, che la pratica vada bene o male.
Se va male e vuoi riprovare, ricominci da capo, con una nuova parcella e un nuovo compenso per l’Organismo di Composizione della Crisi.
Poi ci sono le società e i consulenti che si presentano come specialisti del debito.
Loro la garanzia potrebbero darla, ma non la danno, e il motivo è semplice.
Per offrirla avrebbero davanti soltanto due strade.
La prima è essere leali e avere il coraggio di dire tanti no all’inizio, a tutte le persone che non hanno i presupposti per accedere alla legge.
La seconda è dire sì a tutti e poi restituire i soldi, dopo uno, due o tre anni, a chi si è visto bocciare la pratica.
Nessuna delle due conviene a chi vive di contratti firmati.
Così scelgono una terza strada, la più comoda: dire sì a tutti, incassare e, quando la pratica viene respinta, scaricare la colpa sul giudice di turno che “non ha capito niente”.
Ho scritto parecchio su come riconoscere chi ti difende davvero quando non riesci più a pagare, ma la prova più semplice resta questa.
Chiedi a chi hai davanti se è disposto a mettere per iscritto che, se fallisce, ti restituisce i tuoi soldi.
La sua risposta ti dirà tutto quello che ti serve sapere.
Cristian, 38 anni, troppo giovane per avere diritto alla legge
Cristian vive in provincia di Frosinone, fa l’operaio specializzato con un contratto a tempo indeterminato e porta a casa circa 1.850 euro al mese.
È l’unico stipendio di una famiglia di cinque persone, perché sua moglie si occupa dei tre figli, due dei quali hanno problemi di salute documentati.
I suoi debiti non nascono da vizi o follie, ma dalla vita di tutti i giorni.
Ci sono un prestito per ingrandire un monolocale di 50 metri quadri, un’auto affidabile per i continui viaggi a Roma per le visite dei bambini e un tubo rotto che allaga il bagno.
Ogni volta la finanziaria gli rifinanziava il debito, e ogni volta lui pagava puntuale.
Poi è arrivato il Covid, l’azienda ha tagliato i turni di notte e la rata è diventata grande quanto il suo stipendio.
Disperato, si è affidato a una società che gli aveva promesso di ridurgli la rata.
Gli ha fatto firmare oltre 6.000 euro di cambiali e non ha ottenuto nulla: l’unico risultato è stato un creditore in più.
Quando è arrivato da noi, i suoi debiti superavano i 100.000 euro.
Abbiamo proposto al Tribunale di Cassino una liquidazione controllata: 300 euro al mese per tre anni, più il valore della sua metà dell’auto.
Il 3 giugno 2024 è arrivato il primo rigetto.
Secondo i giudici la sua era una momentanea mancanza di liquidità e tre anni erano troppo pochi.
Soprattutto, Cristian era nato nel 1986, e quindi era lavorativamente ancora giovane.
In parole povere, a 38 anni aveva tutta la vita davanti per pagare, cioè per restare dentro un pignoramento eterno.
Nessuno ha messo in dubbio che fosse un debitore onesto, perché non c’era niente da mettere in dubbio.
È stato respinto per la sua età, come se la giovinezza fosse una colpa.
Da Roma a Cassino: tre no e nessun euro in più
Un professionista qualunque, a quel punto, avrebbe allargato le braccia e detto a Cristian che il giudice non aveva capito niente.
Noi abbiamo presentato reclamo alla Corte d’Appello di Roma.
A novembre 2024 è arrivato il secondo no: secondo la Corte, vista la sua giovane età, Cristian avrebbe potuto pagare più a lungo.
Abbiamo tentato allora una strada tecnica diversa, e a febbraio 2025 il Tribunale di Cassino ha chiuso anche quella porta.
Sono state tre bocciature in otto mesi, per la procedura che secondo i dati del Ministero va più spesso a buon fine: nel 2025 la liquidazione controllata è arrivata al traguardo in quasi sette casi su dieci.
Cristian era finito proprio negli altri tre.
Non ci siamo fermati.
Abbiamo ricostruito la pratica con un nuovo gestore della crisi e l’abbiamo ripresentata a fine 2025, davanti a un tribunale nel frattempo cambiato nella sua composizione.
Il 14 settembre 2026 il Tribunale di Cassino ha aperto la sua liquidazione controllata.
Cristian verserà ai creditori la parte di stipendio che supera quanto serve alla sua famiglia, per tre anni.
Alla fine di quel percorso, i debiti che restano non potranno più essergli richiesti.
Ora fai un conto semplice.
Con un avvocato qualunque, ammesso che avesse il coraggio di insistere davanti allo stesso tribunale che lo aveva bocciato, Cristian avrebbe pagato quattro volte parcelle e compensi.
Con noi non ha pagato un solo euro in più per tutti i ricorsi.
È questo il senso della garanzia: lottare finché c’è speranza senza chiederti un centesimo in più, oppure restituirti fino all’ultimo centesimo.
Cosa c’è scritto nel certificato di garanzia che consegniamo alla firma
Il certificato di garanzia non è uno slogan su un sito internet.
È un documento che consegniamo a ogni cliente nel momento stesso in cui firma il contratto, e dice una cosa molto semplice: se la tua pratica viene rigettata dopo tutti i gradi di giudizio previsti, ti restituiamo il 100% di quello che hai pagato.
Non una parte, non un buono sconto, non una nuova consulenza gratuita: tutto.
Mi chiedono spesso se non sia un rischio enorme per un’azienda.
Lo sarebbe, se lavorassimo come lavorano gli altri.
Una garanzia così si può dare solo se, prima di prendere in carico una persona, se ne analizzano i presupposti con una serietà quasi maniacale, e si ha il coraggio di dire di no a chi non li ha.
Ogni settimana dico dei no che mi costano, perché dietro ognuno c’è una persona che sperava.
Ma è proprio grazie a quei no che oggi possiamo dire di aver portato a buon fine il 100% delle pratiche che abbiamo preso in carico, compresa quella di Cristian, che ha richiesto quattro tentativi.
Finora abbiamo aiutato 611 persone a liberarsi dai debiti.
Alla base di tutto c’è un principio che ripeto spesso ai miei collaboratori: il miglior modo di essere egoisti è essere altruisti.
Se lavori davvero nell’interesse della persona che hai davanti, anche quando questo significa rinunciare a un contratto, alla lunga vinci anche tu.
È per questo che Legge3.it è l’organizzazione n. 1 in Italia per liberarsi dai debiti in modo garantito.
Se vuoi capire meglio come funziona, ho spiegato nel dettaglio perché tutti ti promettono di liberarti dai debiti ma nessuno te lo garantisce.
Dove rivolgersi per il sovraindebitamento senza giocarsi l’ultima possibilità
Se sei arrivato fin qui, probabilmente ti stai chiedendo a chi rivolgerti senza rischiare di bruciare l’ultima occasione che hai.
Il mio consiglio è di partire da una cosa che non ti costa niente: una consulenza gratuita, fatta da chi ti dice subito, con onestà, se hai i requisiti per accedere alla legge oppure no.
Ho spiegato altrove come funziona una vera assistenza gratuita sui debiti e come distinguerla da quella che serve solo a farti firmare.
Diffida di chi ti dice sì prima ancora di aver visto i tuoi documenti.
Se dopo tanti tentativi andati male non ti fidi più di nessuno, ti capisco benissimo.
Per questo non ti chiedo di credere a me, ma ai nostri Ambassador.
Sono persone che si sono liberate dai debiti con Legge3.it e che oggi, senza chiedere nulla in cambio, ci mettono la faccia per parlare con chi è ancora dentro il tunnel.
Uno di loro è Luca, che dalla Sardegna racconta la storia della sua famiglia a chi è bloccato dalla paura di essere preso in giro un’altra volta.
Le loro sono recensioni che nessuno può comprare, perché sono scritte con la propria vita.
Se vuoi sapere se anche tu puoi far valere i tuoi diritti di debitore, chiama il Numero Verde 800 66 25 18 oppure compila il modulo qui sotto.
Uno specialista di Legge3.it analizzerà la tua situazione in una consulenza gratuita e senza impegno, e ti dirà la verità, anche quando è un no.
Perché quando ti diciamo di sì, quel sì lo mettiamo per iscritto.
Buona vita!
Gianmario Bertollo